中国第三方支付行业 稳定期的新突破——非支付业务
中国第三方支付行业在经历高速增长后,逐步进入稳定期。监管趋严、市场饱和、费率透明化等因素使得支付主业的利润空间收窄,行业增速放缓。稳定期并不意味着停滞。相反,以非支付业务为核心的多元化布局,正成为第三方支付机构寻求新增长点的关键突破口。
一、支付主业承压,转型迫在眉睫
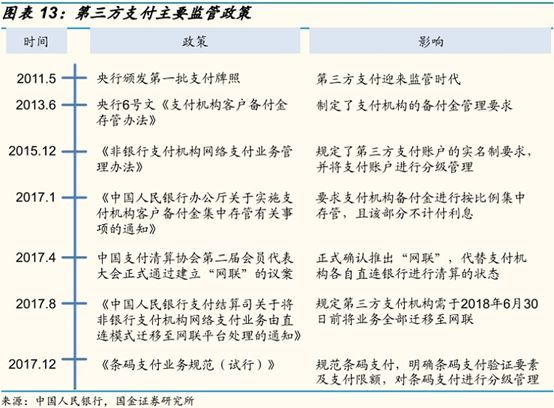
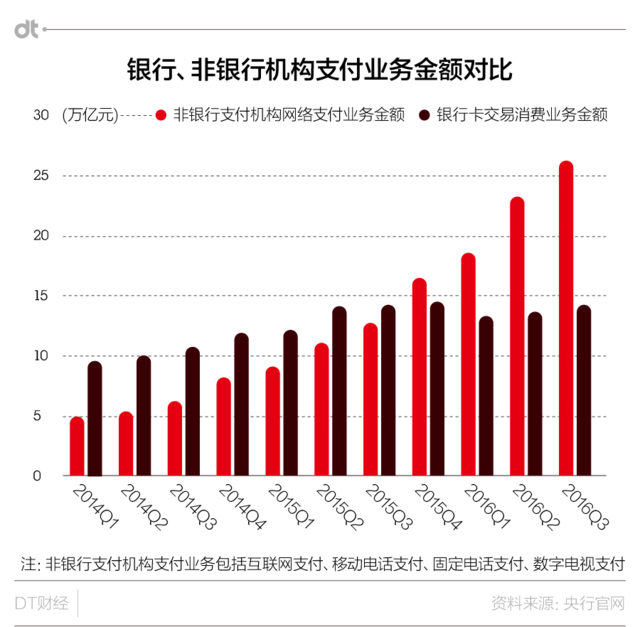
根据艾瑞咨询数据,2023年中国第三方移动支付交易规模增速已降至个位数,较2016-2018年的爆发式增长明显回落。条码支付互联互通、备付金集中存管等政策落地,进一步压缩了支付机构的传统盈利模式。单纯依赖手续费收入的模式难以为继,支付机构纷纷将目光投向非支付业务,试图通过增值服务挖掘新的利润来源。
二、非支付业务的四大方向
1. 科技服务输出
头部支付机构凭借海量交易数据和技术积累,向中小银行、商户提供SaaS、风控、反欺诈、云计算等科技服务。例如,蚂蚁集团的“鲸探”、腾讯金融云的银企连接方案,均是基于支付能力延伸出的技术变现路径。
2. 商户数字化经营
从单纯的收款工具,升级为涵盖会员管理、营销、供应链金融、门店数字化的一站式解决方案。拉卡拉的“支付+SaaS”战略、新大陆的商户运营服务,都在帮助商户提升经营效率的收取软件订阅或服务分成。
3. 金融产品代销与助贷
支付机构依托流量和数据优势,合规开展理财、保险、信贷等金融产品的导流与代销。如壹钱包、联动优势等,通过接入持牌金融机构,获取佣金或技术服务费。需注意,此类业务受金融监管严格约束,必须持牌合规。
4. 跨境支付与增值服务
随着跨境电商和出国旅游复苏,跨境支付成为非支付业务的重要组成。支付机构不仅提供结算,还延伸出海关报关、退税、汇率避险、供应链融资等增值服务,提升跨境商户的黏性和ARPU值。
三、突破路径:从通道到生态
稳定期的突破,本质是从“支付通道”向“数字生态”跃迁。成功的非支付业务往往具备三个特征:一是与支付场景强关联,降低获客成本;二是能形成数据闭环,提升风控和精准营销能力;三是具备可复制的标准化产品,实现规模效应。
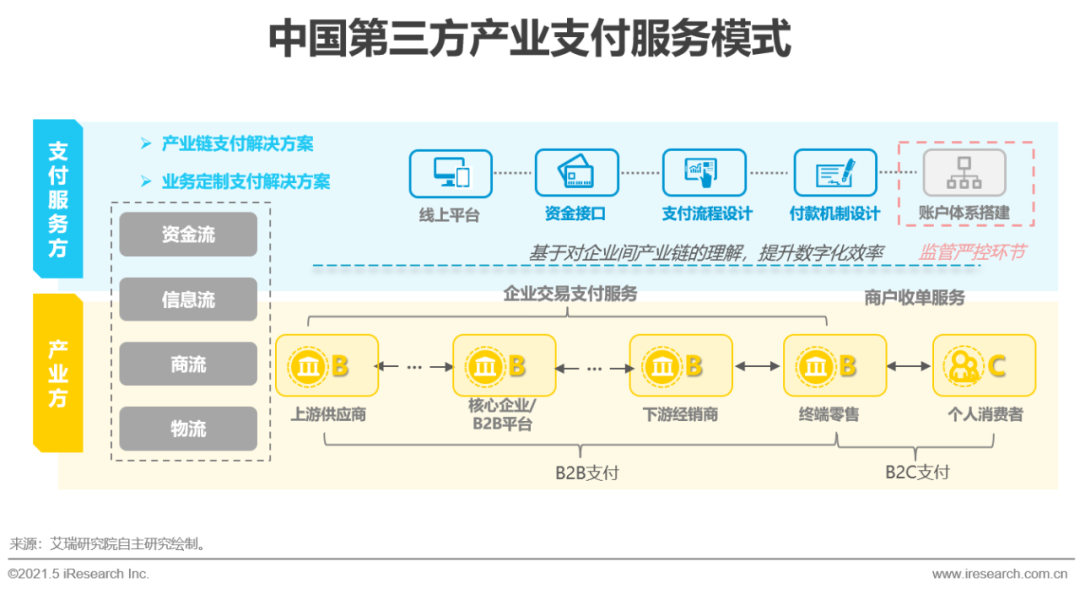
以汇付天下的“斗拱”平台为例,它打通了数十家银行和收单机构,为SaaS服务商提供嵌入式支付,本身就是非支付业务(平台化服务)的典型。再如,富友支付的“富掌柜”为商户提供收银、点单、库存管理,支付只是入口,经营服务才是盈利点。
四、挑战与展望
非支付业务并非坦途。监管对数据安全、断直连、反垄断的要求日益严格,跨业经营面临资质壁垒。非支付业务往往需要前期投入,盈利周期较长,对组织的科技能力和行业理解提出更高要求。
第三方支付行业的竞争将聚焦于“支付+科技+场景”的综合服务能力。能够将支付流量高效转化为非支付收入的企业,将在稳定期赢得第二增长曲线。对于中小支付机构而言,聚焦垂直行业(如医疗、教育、物流)做深非支付服务,或是更务实的突破口。
稳定期不是终点,而是转型的起点。非支付业务,正是那把开启新增长大门的钥匙。
如若转载,请注明出处:http://www.dianbao5.com/product/63.html
更新时间:2026-11-03 01:32:48