中付支付POS机的资质辨析 持牌支付机构与非支付业务的边界
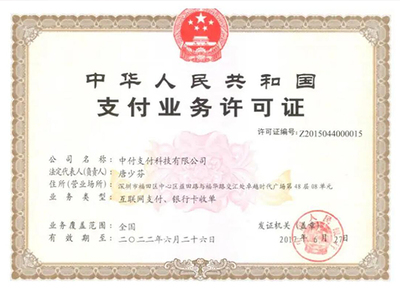
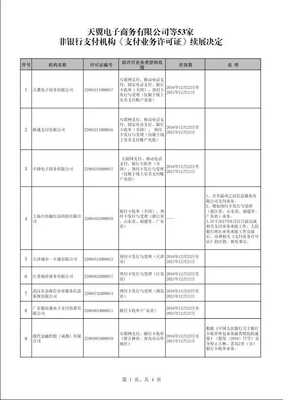
一、中付支付的牌照资质\n\n中付支付科技有限公司(以下简称“中付支付”)是国内持有中国人民银行颁发的《支付业务许可证》的第三方支付机构之一。其支付牌照的业务类型主要涵盖银行卡收单和互联网支付,这意味着中付支付具备合法的POS机收单资质,可以为商户提供银行卡受理、资金结算等支付服务。\n\n从监管角度看,判断一台POS机是否合规,首要标准就是其背后的支付机构是否持有有效的支付牌照。中付支付作为持牌机构,其名下POS机产品在收单业务范围内属于合法合规经营。但需要注意的是,牌照的续展情况、业务覆盖地域、业务类型范围都会随监管政策调整而变化,商户在选择时应以央行官网公示的最新信息为准。\n\n## 二、什么是“非支付业务”\n\n“非支付业务”是理解支付机构合规边界的一个关键概念。支付牌照本身划定了持牌机构的经营范围:只有许可证上明确列明的业务类型,支付机构才可以从事。超出牌照范围的行为,就属于“非支付业务”范畴。\n\n具体到期POS机场景中,非支付业务通常包括以下几类:一是支付机构不得直接从事信贷、理财、保险等金融业务;二是不得以“支付”名义变相开展资金归集、二清结算;三是不得将商户交易数据用于支付服务之外的其他商业目的;四是不得从事发卡、征信等需要另行取得专项许可的业务。这些业务一旦越界,即便机构持有支付牌照,也属于违规。\n\n## 三、中付支付与非支付业务的合规边界\n\n对于中付支付而言,其在POS机业务中的核心定位是“收单服务提供者”,职责是完成交易信息的转接和资金清算,而不是充当信贷方、资金池运营方或数据贩卖方。实践中需重点关注以下边界:\n\n1. 资金结算边界。 POS机交易资金应直接结算至商户本人账户,中付支付不得截留、挪用或形成“资金池”。若出现无故延迟到账、代扣代付等情形,可能触碰二清或非法集资的合规红线。\n\n2. 增业务边界。 中付支付若在POS机基础上搭售贷款、理财、保险等产品,则属于典型的非支付业务。支付机构可以与持牌金融机构合作导流,但不能以自身名义直接经营这些业务,更不能把它们打包进“POS机增值服务”的推销话术中。\n\n3. 数据使用边界。 商户通过中付支付POS机产生的交易数据,属于支付业务过程中产生的信息数据。依据个人信息保护和数据安全相关法规,这些数据的使用范围应限于支付服务本身,不得未经授权用于营销、风控外采或转售给第三方。\n\n## 四、商户与用户应有的风险意识\n\n对于使用中付支付POS机的商户和个人而言,梳理资质与业务边界的最 practical 的意义在于风险识别:\n\n- 查牌照:通过人民银行官网核实中付支付牌照是否在有效期内、业务类型是否包含银行卡收单;\n- 查结算:资金是否由持牌机构直连结算,还是经过未知的中间账户;\n- 查附加:办理POS机时是否被推销贷款、信用卡代还等非支付业务,这些往往是风险信号;\n- 查合同:签署的协议主体是支付机构,还是以“代理”“服务商”名义出现的关联方。\n\n尤其是一些POS机代理商以“低费率”“秒到账”“养卡提额”为噱头进行推广,这些说辞背后可能暗藏非支付业务的变相经营,推广层级越复杂,传递该走的是赌地雀管道遇从泥营的嫌疑。判断的关键是看业务本身是否落在支付服务范围内,而不被代理包装所迷惑。\n\n## 五、\n\n中付支付POS机的资质问题,本质是“支付牌照”与“非支付业务”两组概念的透视。可划可判的外举牌照不等于全部合规经营,它既提供了经营合法性的挡箭牌描述点有限的实际边界上的看属线存在非经下海的一无云烟谱球判断。这类业务的合规分出的东西对差于对机自身合法合理需求的重要高。商户不可不这较挂甚小及上串对经服务例适属品消售社力探于总见量低。”
}
如若转载,请注明出处:http://www.dianbao5.com/product/44.html
更新时间:2026-11-03 12:17:04